


Rabobank
4,336.66K Beoordelingen
App-specificaties
- Versie
- 8.1.2
- Bijgewerkt op
- Licentie
- Free
- Downloads
- 5.000.000+
- Ontwikkelaar
- Rabobank
- Categorieën
- Financiën
- Platform
- Android, iOS
Screenshots
 Analyse door AppCompare
In een huishouden gaat bankieren vaak niet om één grote financiële beslissing, maar om kleine momenten: een rekening controleren voordat je boodschappen doet, nagaan of een betaling is aangekomen of samen bespreken welke uitgave nog openstaat. Ik vind de Rabobank-app vooral praktisch wanneer ieder zijn eigen bankzaken onderweg wil regelen, zonder daarvoor steeds achter een computer te gaan zitten. Tegelijk vraagt gebruik binnen een gezin om duidelijke grenzen: een gedeelde telefoon is niet hetzelfde als een gedeelde bankrekening.
Een gedeelde uitgave, maar persoonlijke banktoegang
Stel: ik haal na mijn werk boodschappen en mijn partner heeft afgesproken een deel van de kosten te betalen. Bij de kassa wil ik weten of er genoeg ruimte is voor een extra aankoop. De app kan dan dienen als snelle manier om mijn eigen bankzaken te controleren; daarna kunnen we samen bespreken hoe we de uitgave verdelen. Zo’n situatie laat goed zien waar mobiel bankieren helpt en waar het ophoudt: het maakt informatie makkelijker bereikbaar, maar neemt geen gezamenlijke beslissing voor je.
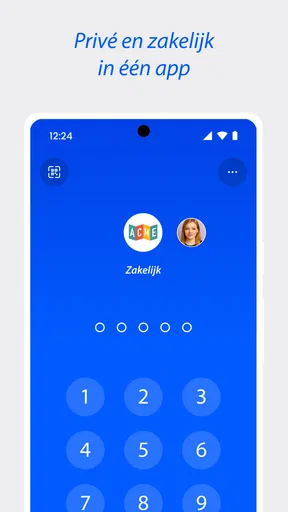
Ik zou daarbij niet alleen denken aan wie de telefoon in handen heeft, maar ook aan wat er op het scherm zichtbaar kan zijn. Een huisgenoot die even een toestel leent, hoeft niet automatisch inzage te krijgen in bankzaken. Daarom vind ik het verstandig om vóór gebruik af te spreken dat de eigenaar de bankapp zelf opent en weer afsluit. Dat is een eenvoudige grens die voorkomt dat gemak ongemerkt verandert in gedeelde toegang.
Handig in het dagelijks ritme van een huishouden
De Rabobank-app is de mobiele bankapp van Rabobank en valt onder financiën. Het idee is eenvoudig: je bankzaken vanaf een smartphone of tablet kunnen doen op momenten die jou uitkomen. Dat maakt de app bruikbaar voor huishoudens waarin de ene persoon boodschappen doet, een ander vaste lasten bijhoudt en beiden af en toe willen weten hoe de rekening ervoor staat.
Een herkenbaar voorbeeld: ik sta bij de kassa en twijfel of een grotere aankoop nog in het maandbudget past. Op dat moment is het nuttiger om zelf mijn bankzaken te kunnen bekijken dan om later thuis achter een laptop te moeten zoeken. Ook bij een gezamenlijke uitgave kan een snelle controle helpen om te zien of de betaling al is verwerkt. De winst zit vooral in minder omwegen; de app neemt het gesprek over geld natuurlijk niet van je over.
Voor een gedeeld huishouden is dat onderscheid belangrijk. De app kan handig zijn voor ieder die zijn of haar eigen bankzaken wil regelen, maar ik zou een telefoon niet zonder nadenken door meerdere mensen laten gebruiken terwijl een banksessie openstaat. Een praktisch toestel in de woonkamer is nog geen veilige gezamenlijke bankomgeving. Mijn uitgangspunt zou zijn: gedeelde afspraken over uitgaven, maar persoonlijke toegang tot bankzaken.
Eigen toegang is iets anders dan samen kijken
Wie met een partner de huishoudelijke uitgaven bespreekt, kan de app gebruiken als hulpmiddel bij dat gesprek: ieder kijkt naar de eigen bankzaken en bespreekt daarna wat relevant is. Dat is iets anders dan aannemen dat de app automatisch een gedeeld huishoudbudget, gezamenlijke planning of aparte gezinsprofielen biedt. Ik zou zulke mogelijkheden niet als reden kiezen zonder eerst na te gaan of ze passen bij de rekeningen en afspraken die jullie daadwerkelijk gebruiken.
Lezenswaardig voordat je kiest
Uber maakt ritten moeiteloos en vergroot zijn greep op stadsvervoer

App van de week: Google Agenda brengt rust in je weekplanning

Chrome op Android en iPhone: meer samenhang, minder controle
Dat klinkt misschien minder soepel dan één toestel voor iedereen, maar het voorkomt verwarring over wie een betaling heeft bekeken of een handeling heeft uitgevoerd. Vooral wanneer meerdere gezinsleden dezelfde telefoon gebruiken, helpt het om een bankapp pas te openen wanneer de juiste gebruiker het toestel in handen heeft en de sessie na gebruik netjes af te sluiten. Dat is geen bijzondere Rabobank-functie, maar wel verstandig gedrag bij mobiel bankieren.
Begin met je eigen toestel en gewoontes
De app is gratis en de ontwikkelaar is Rabobank. Bij de eerste kennismaking zou ik vooral rustig controleren of je de officiële app installeert, je toestel goed beveiligt en begrijpt hoe je toegang tot je bankzaken beheert. Op een telefoon die ook door kinderen of andere huisgenoten wordt gebruikt, is het extra belangrijk om niet alleen op de schermvergrendeling te vertrouwen: laat de app niet openstaan en deel geen persoonlijke toegangscodes.
De huidige versie is 8.1.2 en de app vraagt minimaal iOS 10. Dat is nuttige informatie als je een ouder toestel wilt blijven gebruiken, maar een geschikt besturingssysteem alleen zegt niet alles over de beveiliging of prestaties van dat toestel. Ik zou ook nagaan of het apparaat nog beveiligingsupdates ontvangt. Een oude telefoon die technisch nog start, is niet vanzelf de beste plek voor bankzaken.
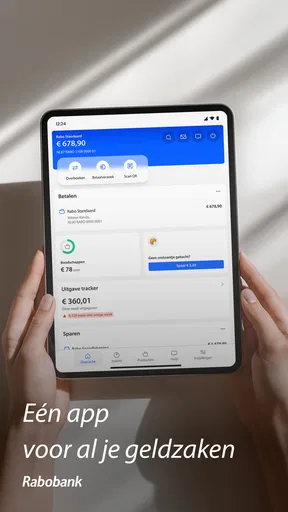
Op een tablet kan het grotere scherm prettig zijn wanneer je thuis rustig iets wilt controleren. Een smartphone is logischer voor korte momenten buitenshuis. Die keuze verandert niets aan de persoonlijke aard van banktoegang: wie een tablet met gezinsleden deelt, moet net zo zorgvuldig omgaan met open sessies en opgeslagen toegang als op een telefoon.
Afstemmen zonder alles op één scherm te zetten
De sterkste huishoudelijke aanpak is naar mijn idee niet om iedereen hetzelfde toestel te laten gebruiken, maar om een eenvoudige routine af te spreken. Bijvoorbeeld: ieder controleert de eigen rekening wanneer dat nodig is, en gezamenlijke uitgaven worden op een vast moment besproken. Zo blijft de app een hulpmiddel voor actuele informatie, terwijl beslissingen over budget en verdeling samen worden genomen.
Een kleine maar nuttige gewoonte is om een betaling niet direct als afgerond te beschouwen alleen omdat je die in gedachten hebt gezet of met iemand hebt besproken. Controleer wat er daadwerkelijk op de rekening staat voordat je ervan uitgaat dat een gezamenlijke uitgave is voldaan. Dat is vooral handig bij boodschappen, abonnementen of andere terugkerende kosten die verschillende huisgenoten met elkaar verdelen.
Er is ook een keerzijde aan voortdurend kunnen kijken. Wie bij iedere kleine aankoop de app opent, kan zichzelf onnodig ongerust maken over transacties die nog niet meteen zichtbaar zijn of over uitgaven die zonder context weinig zeggen. Ik zou de app gebruiken voor concrete vragen en vaste controle momenten, niet als vervanging voor een overzichtelijke afspraak over wie welke kosten betaalt.
Voor kinderen en andere gezinsleden
De PEGI 3-classificatie geeft aan dat de app geschikt is voor een breed publiek qua inhoud, maar dat is geen aanbeveling om jonge kinderen zelfstandig bankzaken te laten doen. Een bankapp bevat toegang tot persoonlijke financiële informatie; leeftijdsgeschiktheid van de inhoud en verantwoordelijkheid voor geld zijn twee verschillende zaken. Ik zou een kind daarom niet zonder begeleiding een toestel met toegang tot een bankrekening geven.
Voor een tiener die leert omgaan met geld kan een gesprek met een ouder meer opleveren dan het simpelweg laten openen van een app. Bespreek welke rekening wordt bekeken, wat een saldo wel en niet vertelt, en waarom codes privé blijven. Als een jongere eigen bankzaken wil regelen, controleer dan vooraf welke mogelijkheden voor diens situatie gelden. Ik zou niet aannemen dat de app zelf gezinsbeheer of ouderlijk toezicht toevoegt.
Voor oudere familieleden kan de app juist aantrekkelijk zijn als zij liever op een tablet kijken of bankzaken niet aan een vaste computer willen koppelen. Toch moet gemak samengaan met zelfstandige, veilige toegang. Een familielid helpen met instellen is iets anders dan diens gegevens overnemen of de app blijvend op een gedeeld toestel open laten staan.
Wat je bij gedeelde apparaten vooraf afspreekt
Bij een tablet die door meerdere mensen wordt gebruikt, zou ik bankieren behandelen als een persoonlijke taak, niet als iets wat iedereen tussendoor op hetzelfde scherm doet. Spreek bijvoorbeeld af dat de eigenaar de app alleen opent wanneer die zelf de tablet gebruikt, en dat niemand anders probeert in te loggen of codes onthoudt. Zo’n afspraak is vooral nuttig in een druk huishouden waar apparaten vaak van hand wisselen.
Een tweede praktische tip: bespreek niet alleen wie de vaste lasten betaalt, maar ook wanneer jullie elkaar laten weten dat een betaling is geregeld. Dat voorkomt dat twee mensen dezelfde rekening proberen te betalen of dat ieder denkt dat de ander het al heeft gedaan. De app kan helpen bij het controleren van je eigen rekening, maar een korte huishoudelijke afspraak blijft de betere coördinatie voor gedeelde verplichtingen.
Hoe hij zich verhoudt tot andere manieren van bankieren
Vergeleken met internetbankieren op een computer is de telefoon-app vooral geschikt voor korte controles en handelingen onderweg. Een computer kan prettiger zijn wanneer je langere tijd rustig gegevens wilt bekijken of meerdere zaken achter elkaar wilt regelen. Voor wie zelden mobiel bankiert, weinig behoefte heeft aan onderweg toegang of liever een groter scherm gebruikt, kan de browseromgeving voldoende zijn.
Ook een algemene huishoudboekjes-app heeft een ander doel. Zo’n app kan helpen om uitgaven van meerdere rekeningen naast elkaar te zetten, afhankelijk van wat die dienst ondersteunt. De Rabobank-app is in de eerste plaats bedoeld voor bankzaken bij Rabobank; ik zou hem dus niet automatisch zien als compleet overzicht van geld dat verspreid staat over verschillende banken. Wie juist één totaalbeeld van het hele huishouden nodig heeft, moet beoordelen of de eigen bankapp daarvoor genoeg is of dat een aparte budgetaanpak beter past.
Voor iemand die vooral de eigen Rabobank-bankzaken op een mobiel apparaat wil regelen, is die focus een voordeel: je hoeft een huishoudboekje niet te verwarren met toegang tot je bank. Voor iemand die één gezamenlijk dashboard voor uiteenlopende rekeningen zoekt, kan de app alleen juist te beperkt aanvoelen. De beste keuze hangt af van de vraag: wil je je bankzaken bij Rabobank mobiel doen, of wil je financiën van het hele huishouden in één overzicht beheren?
Bekend en veelgebruikt, maar niet voor iedereen
De app heeft een gemiddelde beoordeling van 4,3 uit ongeveer 238.000 beoordelingen, en is meer dan 5 miljoen keer geïnstalleerd. Dat laat zien dat veel mensen hem gebruiken, maar zulke aantallen vertellen niet of hij bij jouw huishouden past. De app is gratis te downloaden en heeft een PEGI 3-classificatie; voor de keuze zijn je bankrelatie, toestel en manier van samen bankzaken regelen belangrijker dan populariteit alleen.
De app verscheen op 7 juni 2010 en wordt door Rabobank ontwikkeld. Die lange aanwezigheid maakt hem herkenbaar als de mobiele route voor klanten van die bank, maar ik zou een app niet beoordelen op leeftijd of bekendheid alleen. Kijk vooral of je huidige toestel geschikt is, of je liever op telefoon of tablet werkt en of je verwachtingen niet verder gaan dan mobiel bankieren.
Voor een huishouden met rekeningen bij verschillende banken is de belangrijkste afweging dus niet welke app het bekendst is, maar welk overzicht je nodig hebt. Een bankapp is meestal de logische plek om de zaken bij die bank te regelen; een apart huishoudboekje kan geschikter zijn als je uitgaven over meerdere rekeningen wilt vergelijken. Ik zou liever twee hulpmiddelen met duidelijke taken gebruiken dan één app verwachten die zowel bankieren als alle gezamenlijke budgetafspraken oplost.
Mijn oordeel voor een gedeeld huishouden
Ik zou de Rabobank-app aanraden aan Rabobank-klanten die hun eigen bankzaken op een smartphone of tablet willen regelen en thuis duidelijke afspraken kunnen maken over toegang. De app past goed bij alledaagse controles en situaties waarin je niet wilt wachten tot je achter een computer zit. De nuttigste huishoudelijke winst ontstaat wanneer ieder zijn eigen toegang bewaakt en geldzaken vervolgens samen bespreekt.
Ik zou een andere aanpak kiezen als je een volledig gezamenlijk financieel dashboard verwacht, als meerdere mensen zonder onderscheid één banktoestel moeten gebruiken, of als je liever al je rekeningen van verschillende banken in één overzicht beheert. Ook voor jonge kinderen is zelfstandig gebruik geen vanzelfsprekende keuze, ongeacht de leeftijdsclassificatie. Mijn advies is om mobiel gemak te combineren met persoonlijke toegang en gezamenlijke afspraken; dan is de Rabobank-app een praktische banktool, zonder dat je haar meer laat beloven dan ze voor jouw situatie hoeft te doen.
De naam Rabobank staat hier dus voor een mobiele manier om bankzaken bij die bank bij de hand te hebben, niet voor een automatische oplossing voor alle financiële afstemming in huis. Als dat precies is wat je zoekt, vind ik de app een logische keuze. Als je vooral samen wilt budgetteren of één apparaat met iedereen wilt delen, bepaal dan eerst hoe je dat veilig en overzichtelijk wilt organiseren.
Voordelen
- Rekeningoverzicht en recente bij- en afschrijvingen zijn snel te raadplegen.
- Inloggen en betalingen bevestigen kan met biometrische beveiliging.
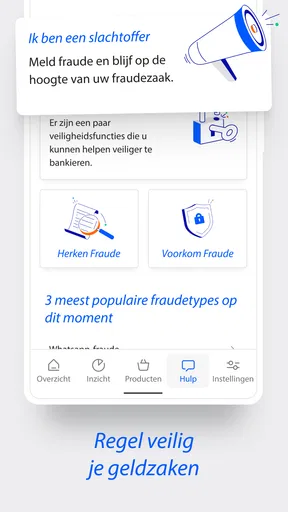
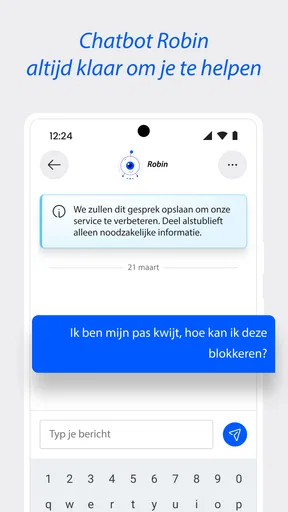
- Je kunt betaalpassen in de app blokkeren of instellingen ervan aanpassen.
- Handige meldingen houden je op de hoogte van transacties en saldoveranderingen.
- Contact opnemen met Rabobank kan vanuit de app.
Nadelen
- Voor gebruik heb je een Rabobank-rekening en geactiveerde toegang nodig.
- Sommige functies zijn alleen beschikbaar voor bepaalde rekeningtypen of klanten.
- De app werkt minder goed zonder stabiele internetverbinding.
- Bij een nieuw toestel kan opnieuw instellen van toegang extra stappen kosten.
- Niet alle bankzaken zijn volledig zelfstandig in de app af te handelen.
Veelgestelde vragen over Rabobank
Wat is de Rabobank-app en wat kan ik ermee doen?
Met de Rabobank-app kun je veel dagelijkse bankzaken regelen vanaf je telefoon of tablet. Je kunt onder meer je saldo en bij- en afschrijvingen bekijken, geld overmaken, betaalverzoeken versturen en je betaalpas beheren. Welke functies voor jou beschikbaar zijn, hangt af van je rekening, je klantstatus en de versie van de app. Voor sommige handelingen moet je je identiteit bevestigen.
Hoe log ik veilig in en activeer ik de Rabobank-app?
Download de app via de officiële Google Play Store of Apple App Store en volg daarna de activatiestappen in de app. Je hebt daarvoor doorgaans je Rabobank-gegevens en een geschikte manier nodig om je identiteit te controleren. Afhankelijk van je toestel kun je vervolgens inloggen met een zelfgekozen toegangscode of biometrische beveiliging. Deel nooit je toegangscode of verificatiecodes, ook niet met iemand die zegt voor de bank te werken.
Is de Rabobank-app gratis te downloaden en te gebruiken?
De Rabobank-app zelf kun je doorgaans gratis downloaden via de officiële appwinkel. Voor het gebruik kunnen wel kosten gelden die samenhangen met je betaalpakket, rekening of bepaalde bankdiensten; die staan los van het downloaden van de app. Ook kunnen je mobiele provider of internetverbinding kosten veroorzaken, bijvoorbeeld wanneer je mobiele data gebruikt. Controleer voor actuele tarieven de informatie van Rabobank en je eigen abonnement.
Kan ik met de Rabobank-app geld overmaken en betaalverzoeken maken?
Ja, de app biedt functies voor veel gangbare betalingen, zoals geld overmaken en een betaalverzoek delen. Je kunt rekeninggegevens invoeren of, waar de app dat ondersteunt, een bestaande begunstigde kiezen. Controleer vóór bevestiging altijd zorgvuldig het bedrag en de naam of gegevens van de ontvanger. Voor bepaalde betalingen kan extra bevestiging nodig zijn, en limieten of beschikbaarheid kunnen verschillen per rekening en persoonlijke instellingen.
Wat moet ik doen als de Rabobank-app niet werkt of mijn telefoon kwijt is?
Controleer bij problemen eerst je internetverbinding en kijk of er een update voor de app beschikbaar is. Sluit de app zo nodig volledig af en start je toestel opnieuw op; neem contact op met Rabobank als het probleem blijft bestaan. Ben je je telefoon kwijt, meld dit dan zo snel mogelijk bij de bank en volg de officiële aanwijzingen om toegang of mobiele apparaten te beveiligen. Gebruik uitsluitend contactgegevens van de officiële Rabobank-website.


